


Les méthodes de valorisation d’une entreprise
Il n’existe pas une valeur unique, mais des méthodes qui se recoupent. Les professionnels de la transmission en combinent toujours plusieurs pour encadrer un prix :
- La méthode des multiples : la plus utilisée pour les PME : on applique à la rentabilité de l’entreprise (EBITDA, EBE) le multiple observé lors de cessions comparables.
- Les barèmes professionnels : pour les commerces, officines et cabinets libéraux, exprimés en pourcentage du chiffre d’affaires ou des revenus récurrents.
- La méthode patrimoniale : l’actif net corrigé, qui réévalue les actifs et les dettes du bilan. Elle sert de plancher.
- La méthode de rendement et l’actualisation des flux : pertinentes pour les entreprises plus grandes, dotées d’un prévisionnel crédible.
- La méthode des praticiens : moyenne de la valeur patrimoniale et de la valeur de rentabilité, encore utilisée pour les petites entreprises.
Valeur d’entreprise : définition, formule et exemple de calcul
La valeur d’entreprise est la valeur de l’activité elle-même, indépendamment de la façon dont elle est financée. C’est ce que vaut l’outil de travail, avant de tenir compte des dettes et de la trésorerie. Pour une PME non cotée, elle se calcule à partir de sa rentabilité :
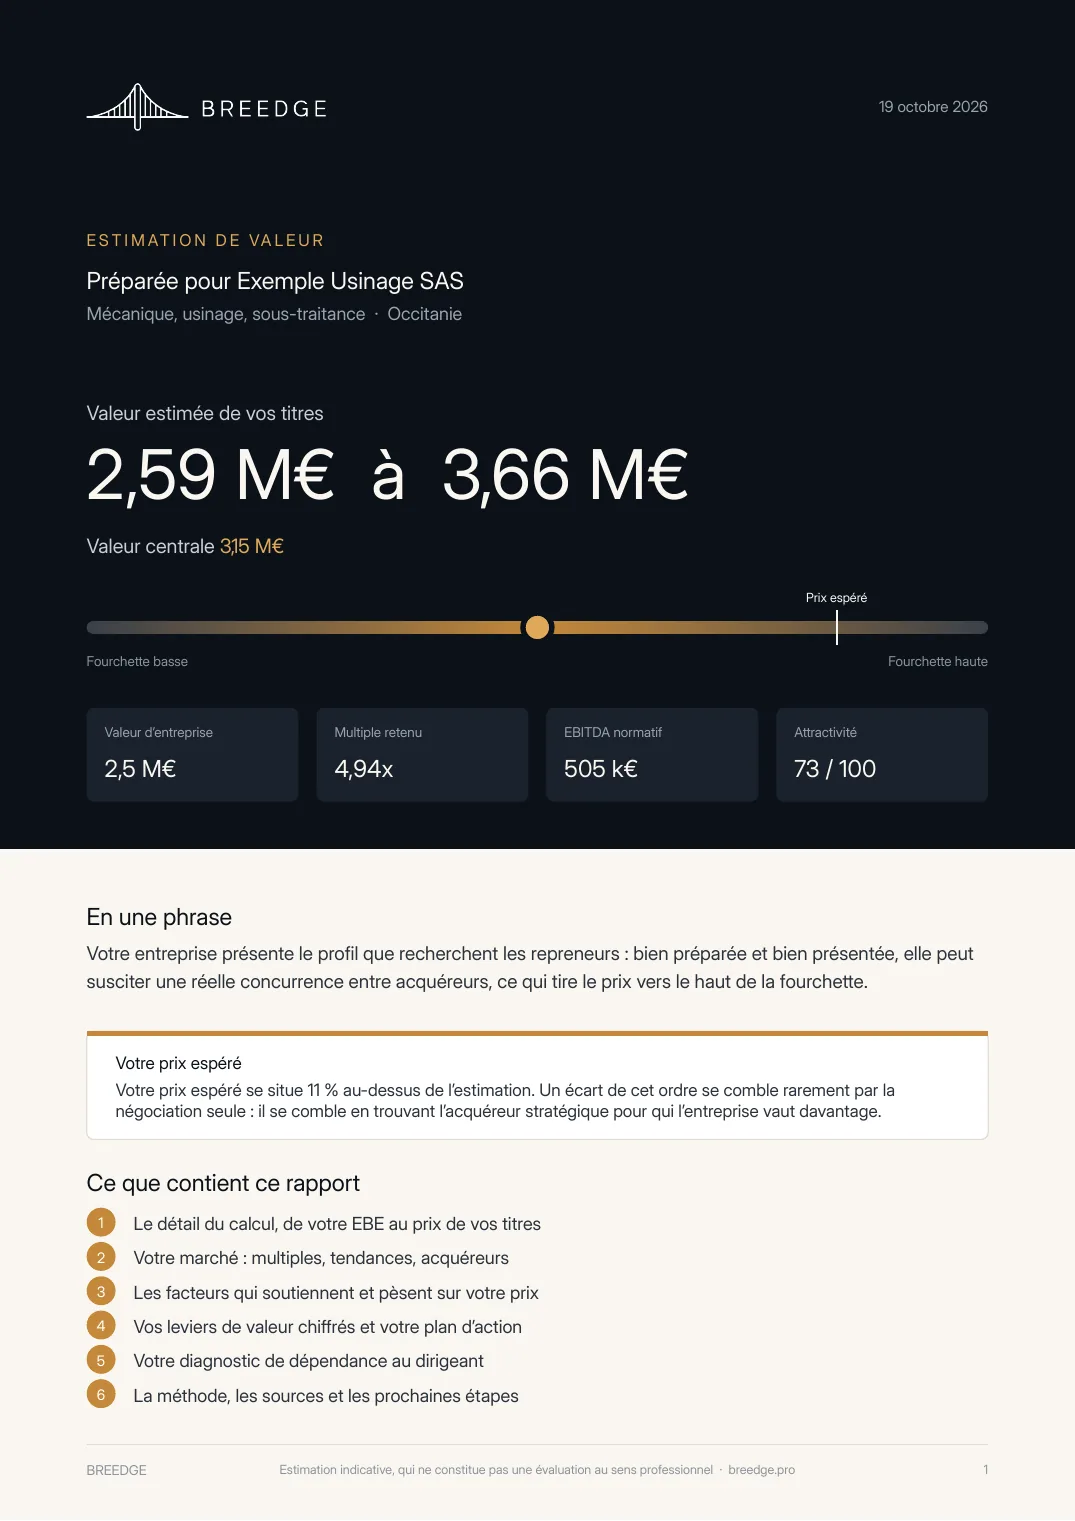
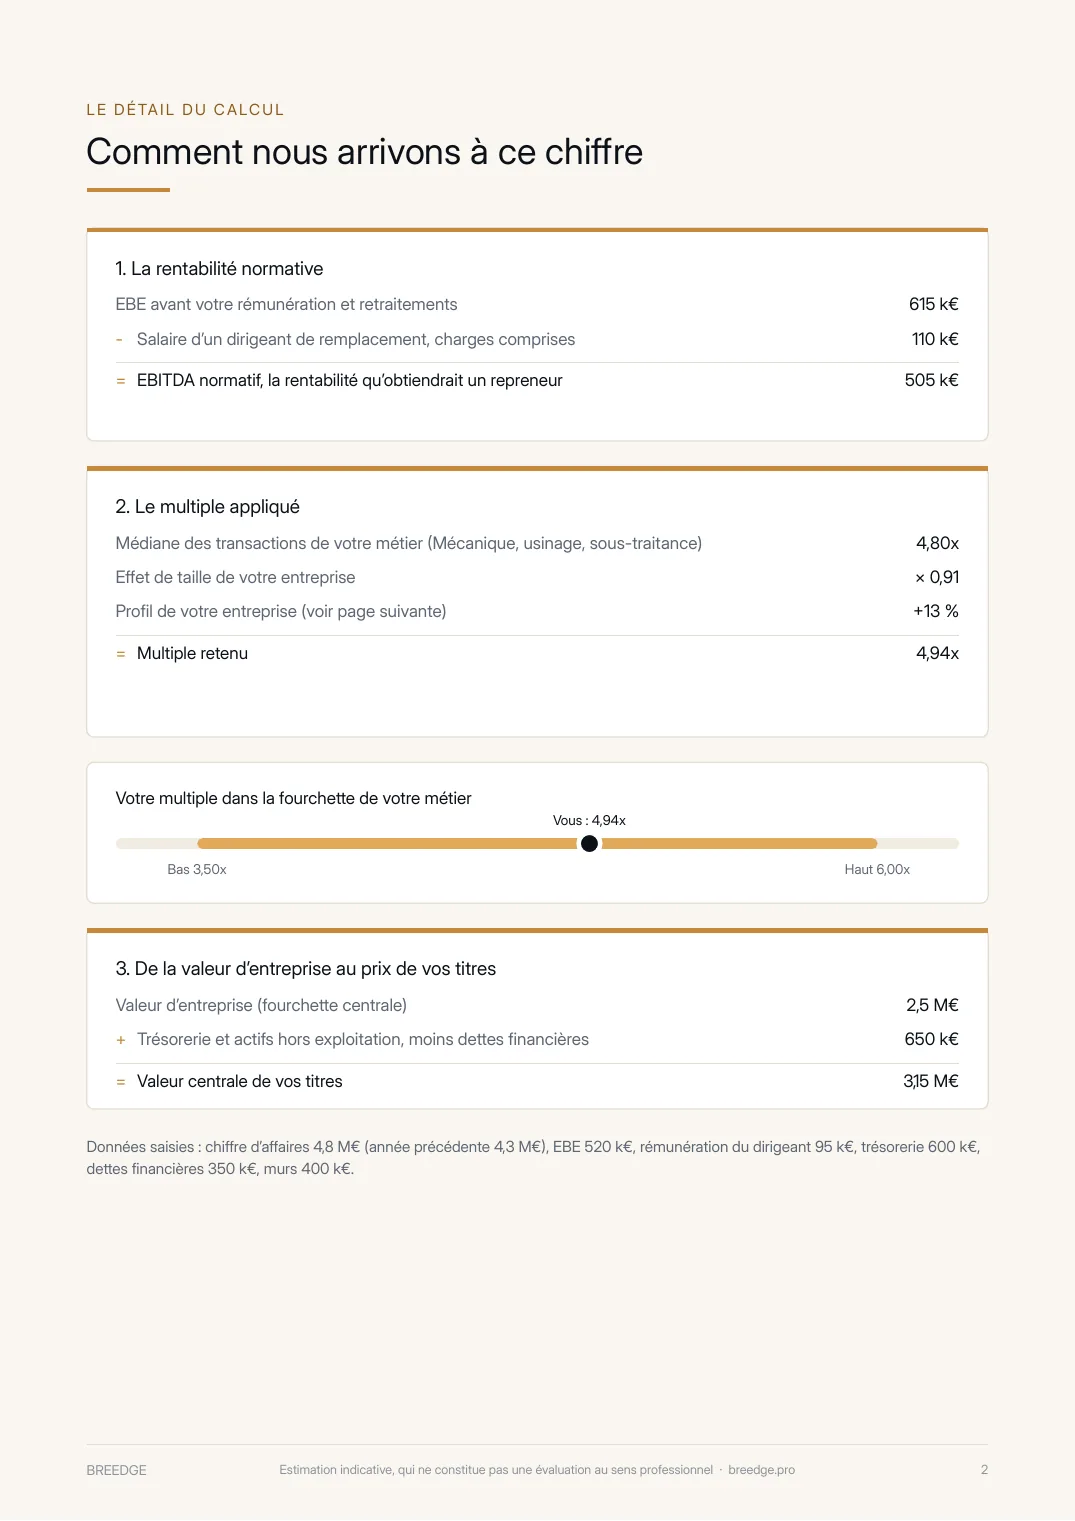
Valeur d’entreprise = EBITDA normatif × multiple
Valeur des titres = valeur d’entreprise − dettes financières + trésorerie excédentaire
Exemple d’évaluation d’entreprise. Une entreprise de services réalise 3 M€ de chiffre d’affaires et 330 k€ d’EBE, après une rémunération du dirigeant de 60 k€ (charges comprises) alors qu’un directeur salarié coûterait 80 k€.
| EBE déclaré | 330 k€ |
| + rémunération réelle du dirigeant | + 60 k€ |
| − salaire d’un directeur de remplacement | − 80 k€ |
| = EBITDA normatif | 310 k€ |
| × multiple (services aux entreprises, taille de l’entreprise) | × 4,7 |
| = valeur d’entreprise | ≈ 1,46 M€ |
| − emprunts bancaires | − 250 k€ |
| + trésorerie excédentaire | + 180 k€ |
| = valeur des titres | ≈ 1,39 M€ |
Une valeur d’entreprise peut-elle être négative ? En théorie, oui : quand la rentabilité normative est nulle ou négative, ou quand une société cotée détient plus de trésorerie que sa capitalisation. Pour une PME, on se rabat alors sur la valeur patrimoniale (actif net corrigé) et sur l’intérêt stratégique d’un repreneur, qui peut valoriser la clientèle, les équipes ou une implantation.
À ne pas confondre avec la valeur patrimoniale (les capitaux propres réévalués, issus du bilan), la valeur vénale (le prix de marché, notion fiscale) ou la valeur nominale (la valeur faciale des parts inscrite dans les statuts).
Pour aller plus loin : la valeur d’entreprise expliquée et un exemple d’évaluation complet, pas à pas.
Valorisation d’une entreprise sur l’EBITDA
La formule de base tient en une ligne :
Valeur d’entreprise = EBITDA normatif × multiple sectoriel
Tout se joue dans les deux termes. L’EBITDA normatif est la rentabilité qu’obtiendrait un repreneur : on remplace la rémunération réelle du dirigeant par le salaire d’un directeur recruté, on neutralise les charges exceptionnelles et les loyers hors marché. Le multiple dépend du métier, de la taille, de la récurrence du chiffre d’affaires, de la dépendance au dirigeant et du type d’acquéreur.
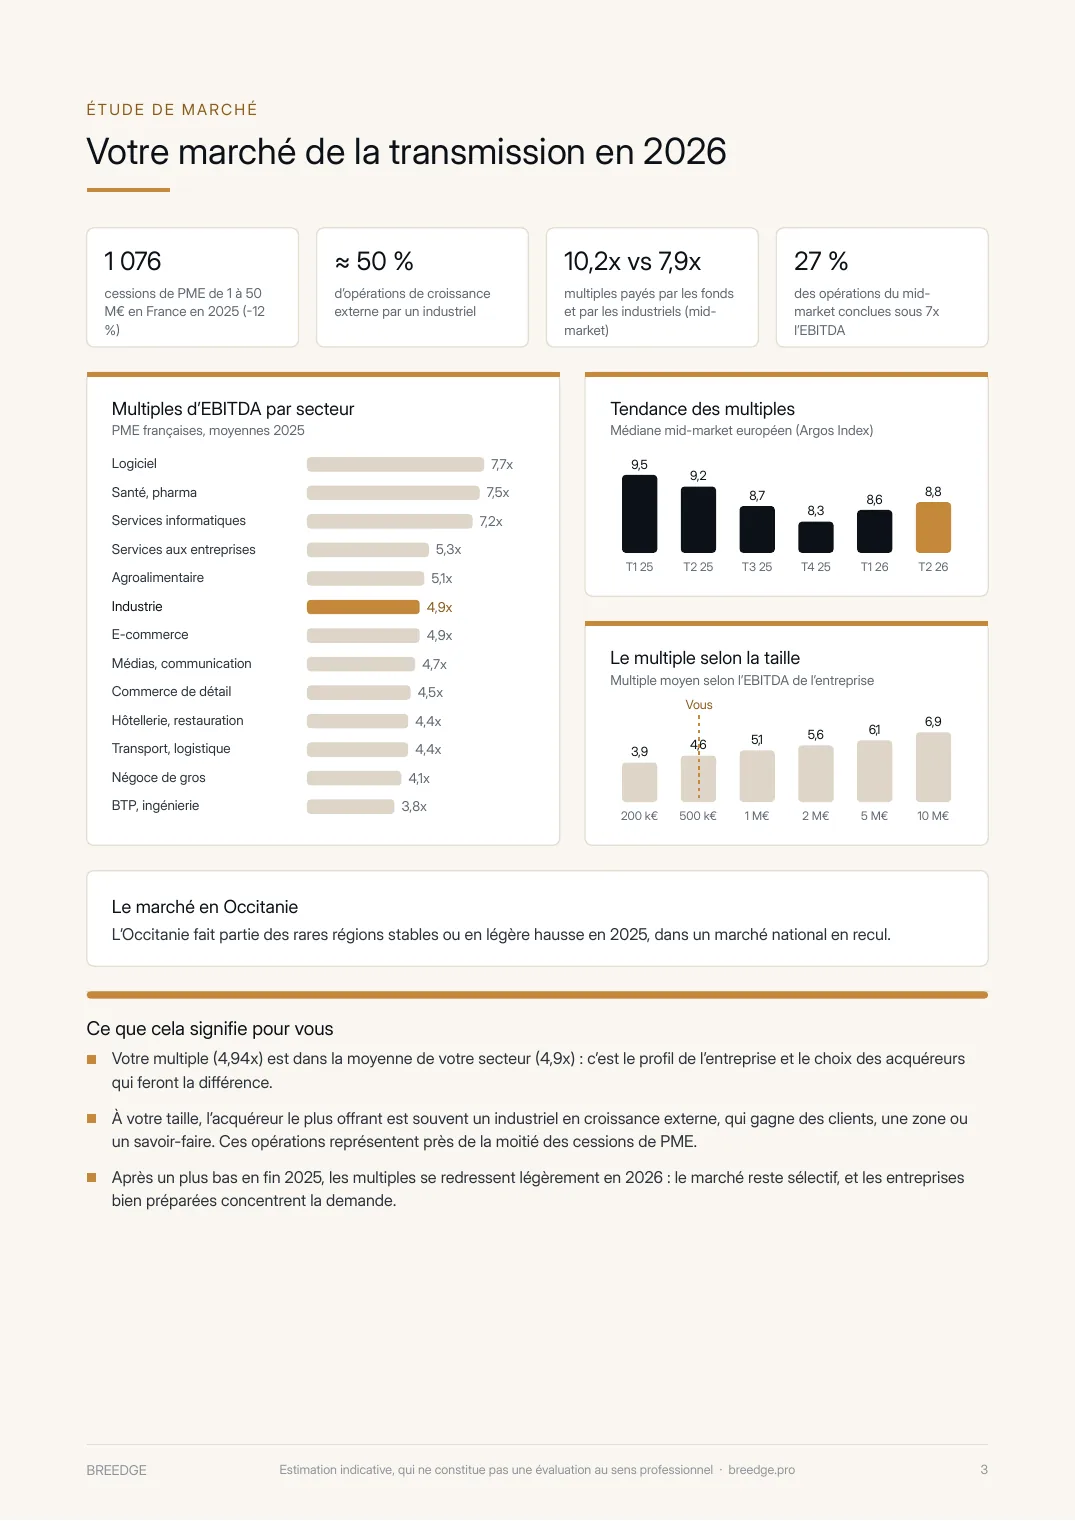
En 2026, une PME française se négocie autour de 5,3x son EBITDA en moyenne. Sur le mid-market européen (sociétés de plus de 15 M€ de fonds propres), la médiane remonte à 8,8x selon l’Argos Index du T2 2026. Les multiples de 8 à 10x relayés dans la presse concernent donc des entreprises nettement plus grandes que la plupart des PME.
Valorisation d’une entreprise sur l’EBE
L’excédent brut d’exploitation se lit directement dans le compte de résultat : résultat d’exploitation, plus dotations aux amortissements et aux provisions. Pour les TPE et les fonds de commerce, on valorise souvent l’EBE avant rémunération de l’exploitant, avec des multiples plus bas, de 2,5 à 5x selon l’activité.
Le piège classique consiste à appliquer un multiple d’EBITDA de PME à un EBE d’exploitant, ou l’inverse. À rentabilité identique, la différence peut atteindre 40 % du prix. L’estimateur demande votre rémunération pour appliquer la bonne base.
Valorisation en fonction du chiffre d’affaires
Le pourcentage du chiffre d’affaires reste l’usage dans certaines professions, toujours croisé avec la rentabilité :
| Activité | Usage de valorisation |
|---|---|
| Pharmacie d’officine | 51 % à 76 % du CA HT selon la taille ; 5,5 à 9x l’EBE avant rémunération |
| Cabinet d’expertise comptable | 80 % à 100 % des honoraires annuels ; environ 2,8x l’EBE avant rémunération |
| Clinique vétérinaire | Environ 54 % du CA ; environ 1,9x l’EBE avant rémunération |
| Boulangerie-pâtisserie | 55 % à 105 % du CA TTC |
| Restaurant | 50 % à 100 % du CA TTC ; 3 à 5x l’EBE |
| Bar, café, bar-tabac | 70 % à 120 % du CA TTC |
| Coiffure | 50 % à 90 % du CA TTC |
| Gestion locative | 2 à 3x les honoraires de gestion récurrents |
| Syndic de copropriété | 0,8 à 1,5x le chiffre d’affaires |
| Conseil en gestion de patrimoine | 2,2 à 3,6x le chiffre d’affaires récurrent |
Sources : études Interfimo 2025-2026 (officines, cabinets comptables, vétérinaires), barèmes professionnels et praticiens spécialisés.
Calculer la valeur d’une entreprise à partir du bilan
Le bilan intervient à deux moments. D’abord avec l’actif net corrigé : capitaux propres, plus les plus-values latentes sur l’immobilier, le matériel ou les stocks, moins les passifs cachés. C’est la valeur plancher des entreprises riches en actifs (transport, travaux publics, industrie lourde, agriculture).
Ensuite pour passer de la valeur de l’entreprise au prix des titres, celui que reçoit réellement le vendeur :
Prix des titres = valeur d’entreprise + trésorerie excédentaire − dettes financières
Deux entreprises de même valeur peuvent donc rapporter des sommes très différentes à leur dirigeant selon leur structure financière.
Multiples d’EBITDA par secteur d’activité en 2026
Multiples de transaction observés pour une PME française d’environ 1 M€ d’EBITDA, en cession majoritaire. Les fourchettes correspondent aux pratiques basses et hautes du marché.
| Métier | Bas | Médian | Haut |
|---|---|---|---|
| Gros œuvre, maçonnerie | 3,0x | 3,5x | 4,5x |
| Électricité, courants faibles, IRVE | 3,5x | 4,2x | 5,5x |
| Plomberie, chauffage, climatisation | 3,5x | 4,3x | 5,5x |
| Couverture, charpente, étanchéité | 3,0x | 3,6x | 4,5x |
| Menuiserie, agencement | 3,0x | 3,6x | 4,5x |
| Peinture, plâtrerie, revêtements | 3,0x | 3,5x | 4,3x |
| Travaux publics, VRD, terrassement | 3,5x | 4,2x | 5,0x |
| Installation photovoltaïque, pompes à chaleur | 3,0x | 4,0x | 5,0x |
| Bureau d’études, ingénierie | 4,5x | 5,5x | 7,0x |
| Promotion immobilière | 3,0x | 4,0x | 5,0x |
| Métier | Bas | Médian | Haut |
|---|---|---|---|
| Mécanique, usinage, sous-traitance | 3,5x | 4,8x | 6,0x |
| Métallurgie, chaudronnerie, fonderie | 3,5x | 4,5x | 6,0x |
| Plasturgie, caoutchouc | 3,5x | 4,5x | 5,5x |
| Chimie, formulation | 4,0x | 5,0x | 6,5x |
| Chimie de spécialité, cosmétique | 5,0x | 6,5x | 8,5x |
| Agroalimentaire, transformation | 4,0x | 5,1x | 7,0x |
| Emballage, imprimerie industrielle | 4,0x | 5,0x | 6,5x |
| Électronique, systèmes embarqués | 4,5x | 5,8x | 8,0x |
| Aéronautique, défense, sous-traitance | 4,5x | 5,5x | 7,5x |
| Pharma, dispositifs médicaux | 6,0x | 7,5x | 10,0x |
| Bois, ameublement, matériaux | 3,5x | 4,5x | 5,5x |
| Textile, habillement (fabrication) | 3,0x | 4,0x | 5,5x |
| Autre industrie manufacturière | 3,5x | 4,9x | 6,5x |
| Métier | Bas | Médian | Haut |
|---|---|---|---|
| Négoce B2B, grossiste | 3,5x | 4,1x | 5,5x |
| Négoce de matériaux | 3,5x | 4,3x | 5,5x |
| Distribution spécialisée, import | 3,5x | 4,3x | 5,5x |
| E-commerce, vente en ligne | 3,5x | 4,9x | 6,5x |
| Tête de réseau, franchiseur | 5,0x | 6,5x | 8,0x |
| Magasin sous franchise (société) | 3,0x | 4,0x | 5,0x |
| Commerce de détail (société multi-magasins) | 3,0x | 4,5x | 5,5x |
| Métier | Bas | Médian | Haut |
|---|---|---|---|
| Groupe de restaurants, restauration collective | 3,5x | 4,4x | 6,0x |
| Hôtel (exploitation) | 5,0x | 7,0x | 9,0x |
| Camping, hôtellerie de plein air | 4,0x | 5,0x | 7,0x |
| Loisirs, salles de sport, parcs | 4,0x | 5,0x | 7,0x |
| Agence de voyage, tourisme, événementiel | 3,0x | 4,4x | 6,0x |
| Métier | Bas | Médian | Haut |
|---|---|---|---|
| Conseil, audit, management | 4,0x | 5,0x | 7,0x |
| Agence marketing, communication, design | 3,5x | 4,7x | 6,0x |
| Propreté, nettoyage | 3,5x | 4,5x | 6,0x |
| Sécurité, gardiennage | 3,0x | 4,0x | 5,0x |
| Intérim, recrutement | 3,5x | 4,5x | 6,0x |
| Facility management, multiservice | 4,0x | 5,0x | 6,5x |
| Organisme de formation | 4,0x | 5,5x | 7,0x |
| Autres services aux entreprises | 4,0x | 5,3x | 7,0x |
| Médias, édition | 3,5x | 4,7x | 6,0x |
| Métier | Bas | Médian | Haut |
|---|---|---|---|
| ESN, services informatiques, infogérance | 5,5x | 7,2x | 9,0x |
| Éditeur de logiciel, SaaS rentable | 6,0x | 7,7x | 12,0x |
| Intégrateur, réseaux, télécoms | 4,0x | 5,5x | 7,0x |
| Agence web, développement | 4,0x | 5,5x | 7,0x |
| Métier | Bas | Médian | Haut |
|---|---|---|---|
| Transport routier de marchandises | 3,0x | 4,0x | 5,0x |
| Logistique, entreposage, messagerie | 4,0x | 5,0x | 6,5x |
| Ambulances, taxis, transport de personnes | 3,5x | 4,5x | 5,5x |
| Garage, réparation automobile | 3,0x | 3,8x | 4,5x |
| Concession automobile | 3,0x | 4,0x | 5,0x |
| Carrosserie, contrôle technique | 3,5x | 4,5x | 6,0x |
| Métier | Bas | Médian | Haut |
|---|---|---|---|
| Laboratoire de biologie médicale | 7,0x | 9,0x | 12,0x |
| Clinique privée | 6,0x | 8,0x | 10,0x |
| EHPAD, résidence seniors | 7,0x | 9,0x | 12,0x |
| Cabinet ou centre dentaire | 4,0x | 6,0x | 8,0x |
| Optique, audioprothèse | 4,0x | 5,5x | 7,0x |
| Aide à domicile, services à la personne | 3,5x | 4,5x | 6,0x |
| Crèche, micro-crèche | 5,0x | 6,5x | 8,0x |
| Autre activité de santé | 6,0x | 7,5x | 10,0x |
| Métier | Bas | Médian | Haut |
|---|---|---|---|
| Cabinet d’avocats, conseil juridique | 3,0x | 4,0x | 5,5x |
| Métier | Bas | Médian | Haut |
|---|---|---|---|
| Gestion des déchets, recyclage, dépollution | 5,0x | 6,5x | 8,0x |
| Services à l’énergie, maintenance, efficacité énergétique | 4,5x | 5,5x | 7,0x |
| Paysagisme, espaces verts | 3,0x | 3,8x | 4,8x |
| Agriculture, viticulture | 4,0x | 5,0x | 6,5x |
| Métier | Bas | Médian | Haut |
|---|---|---|---|
| École privée, enseignement supérieur privé | 6,0x | 8,0x | 10,0x |
| Soutien scolaire, auto-école, langues | 3,5x | 4,5x | 6,0x |
Sources : sondages Dealsuite France 2025 et S1 2026, Argos Index T2 2026, Observatoire CNCC-Epsilon, praticiens spécialisés. Référentiel BREEDGE mis à jour chaque trimestre.
Estimation par métier
Chaque métier a ses références et ses usages. Retrouvez la méthode, un exemple chiffré et l’estimateur préréglé pour votre activité :
BTP et construction
- Combien vaut une entreprise de maçonnerie ?
- Combien vaut une entreprise d’électricité ?
- Combien vaut une entreprise de plomberie-chauffage ?
- Combien vaut une entreprise de couverture ?
- Combien vaut une entreprise de menuiserie ?
- Combien vaut une entreprise de peinture ?
- Combien vaut une entreprise de travaux publics ?
- Combien vaut une entreprise de photovoltaïque ?
- Combien vaut un bureau d’études ?
- Combien vaut une société de promotion immobilière ?
Industrie
- Combien vaut une entreprise d’usinage ?
- Combien vaut une entreprise de chaudronnerie ?
- Combien vaut une entreprise de plasturgie ?
- Combien vaut une PME de la chimie ?
- Combien vaut une PME de cosmétique ?
- Combien vaut une PME agroalimentaire ?
- Combien vaut une entreprise d’emballage ?
- Combien vaut une PME d’électronique ?
- Combien vaut un sous-traitant aéronautique ?
- Combien vaut une PME de dispositifs médicaux ?
- Combien vaut une entreprise du bois ?
- Combien vaut un atelier textile ?
- Combien vaut une PME industrielle ?
Négoce et distribution
Commerce et artisanat de proximité
Hôtellerie, restauration, loisirs
Services aux entreprises
- Combien vaut un cabinet de conseil ?
- Combien vaut une agence de communication ?
- Combien vaut une entreprise de nettoyage ?
- Combien vaut une société de sécurité ?
- Combien vaut une agence d’intérim ?
- Combien vaut une entreprise de multiservice ?
- Combien vaut un organisme de formation ?
- Combien vaut une société de services ?
- Combien vaut une maison d’édition ?
Numérique et logiciel
Transport et automobile
Santé et services à la personne
- Combien vaut une pharmacie ?
- Combien vaut un laboratoire d’analyses ?
- Combien vaut une clinique privée ?
- Combien vaut un EHPAD ?
- Combien vaut un cabinet dentaire ?
- Combien vaut une clinique vétérinaire ?
- Combien vaut un magasin d’optique ?
- Combien vaut une société d’aide à domicile ?
- Combien vaut une micro-crèche ?
- Combien vaut une entreprise de santé ?
Professions du chiffre, finance, immobilier
- Combien vaut un cabinet d’expertise comptable ?
- Combien vaut un cabinet de gestion de patrimoine ?
- Combien vaut un cabinet de courtage ?
- Combien vaut un courtier en assurance de personnes ?
- Combien vaut un cabinet de gestion locative ?
- Combien vaut un cabinet de syndic ?
- Combien vaut une agence immobilière ?
- Combien vaut un cabinet d’avocats ?
Énergie, environnement, agriculture
Éducation et enseignement
L’effet de taille : le premier facteur de prix
Plus une entreprise est grande, plus elle est jugée sûre et plus elle attire d’acquéreurs, y compris des fonds d’investissement. Le multiple progresse donc avec la rentabilité :
EBITDA de 200 k€
≈ 4,0x
EBITDA de 1 M€
≈ 5,1x
EBITDA de 5 M€
≈ 6,1x
EBITDA de 10 M€
≈ 6,9x
En dessous de 200 k€ d’EBITDA, la valeur dépend surtout de la transition et du profil du repreneur : les usages de fonds de commerce et l’actif net prennent le relais.
Comment valoriser son entreprise pour la vendre au meilleur prix
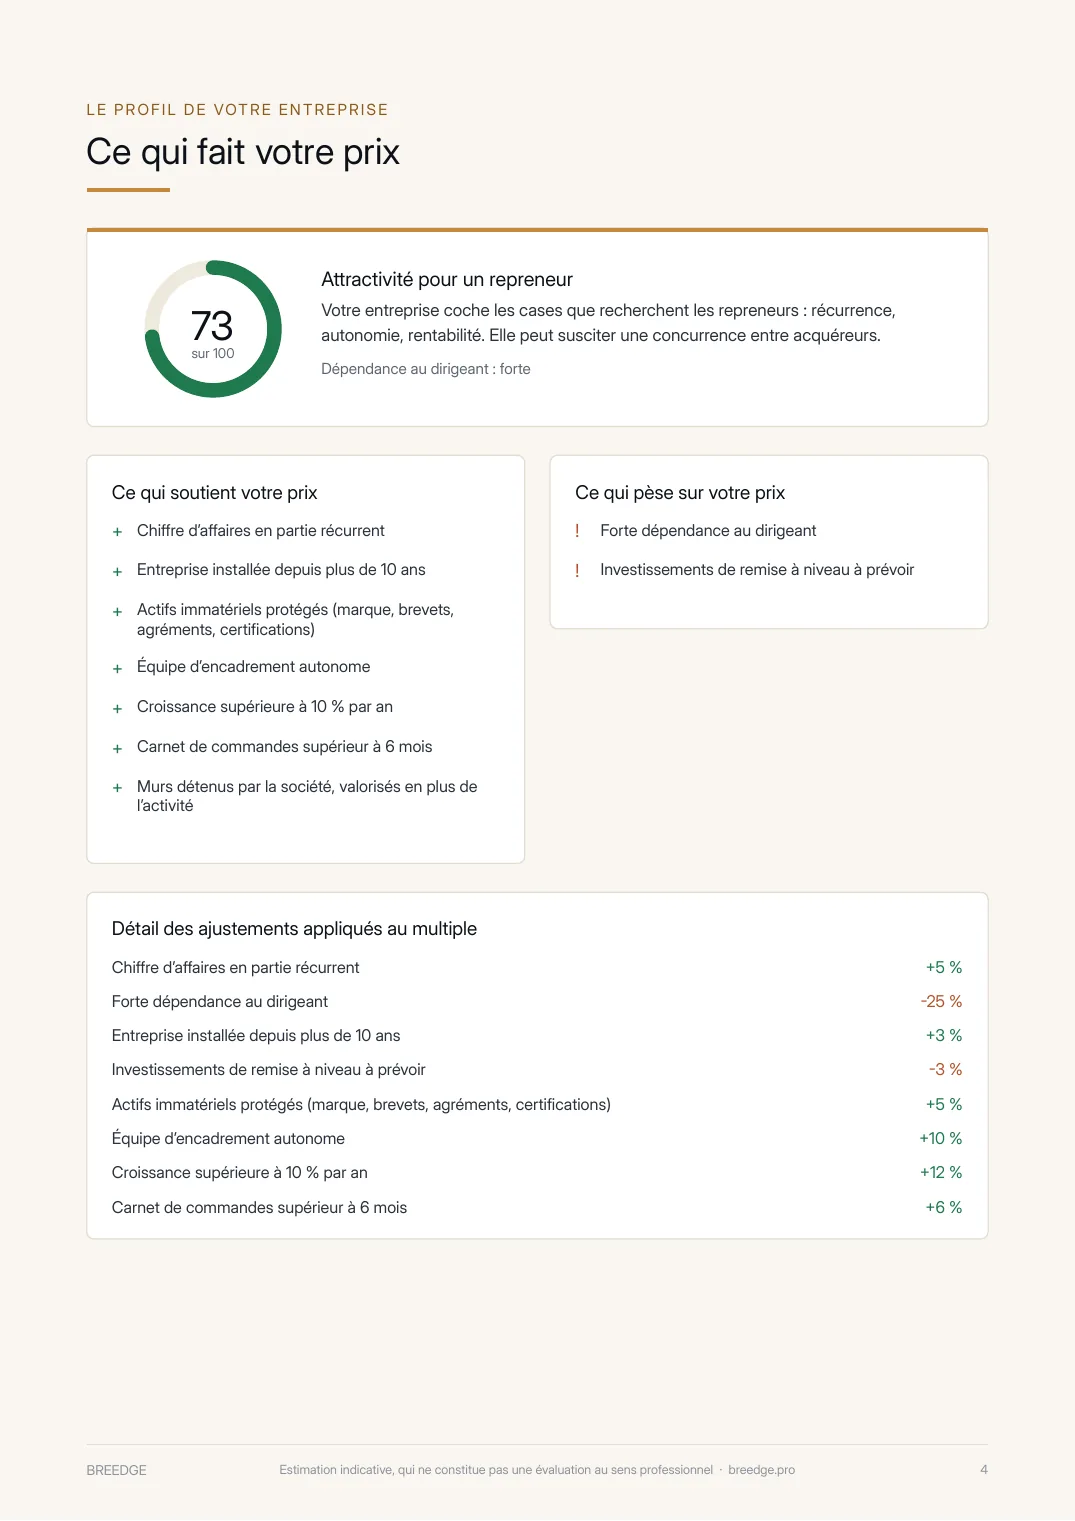
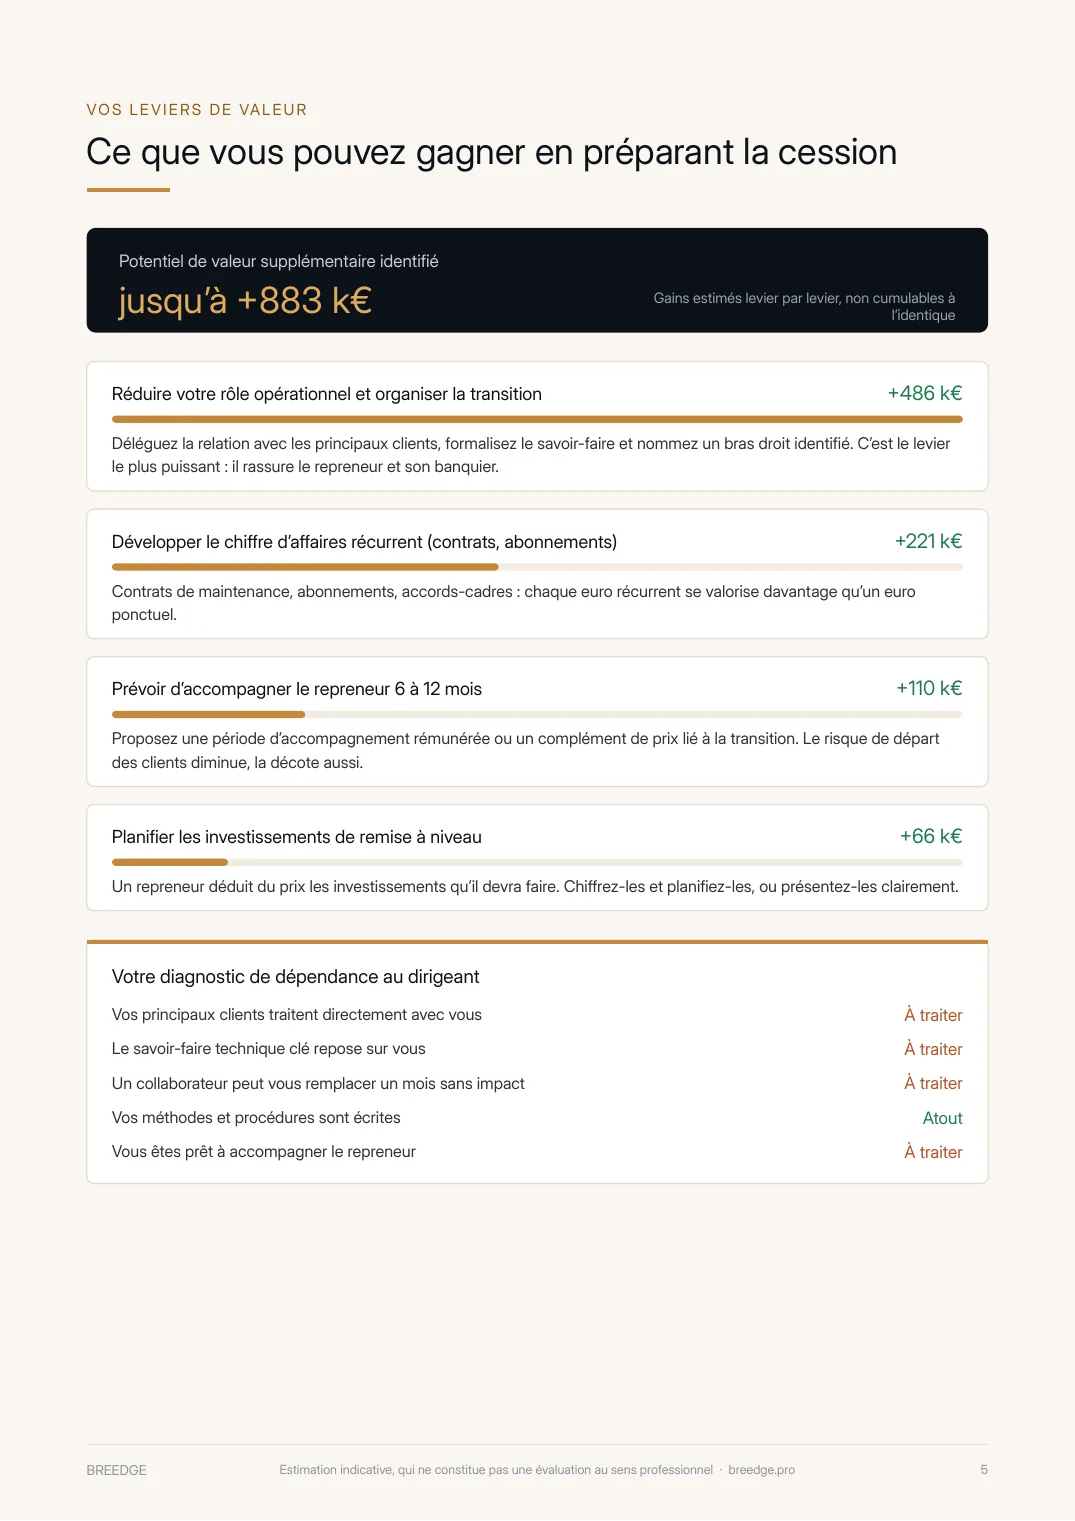
- 1Préparez deux à trois ans à l’avance. Le temps permet de réduire la dépendance au dirigeant, de structurer l’encadrement et de présenter des comptes propres : trois leviers qui pèsent chacun 10 à 25 % du prix.
- 2Retraitez vos comptes. Un EBITDA normatif bien documenté évite les décotes de précaution. Chaque élément exceptionnel non justifié est retenu contre vous.
- 3Sécurisez le récurrent. Contrats pluriannuels, abonnements, clientèle fidèle : un repreneur paie la visibilité.
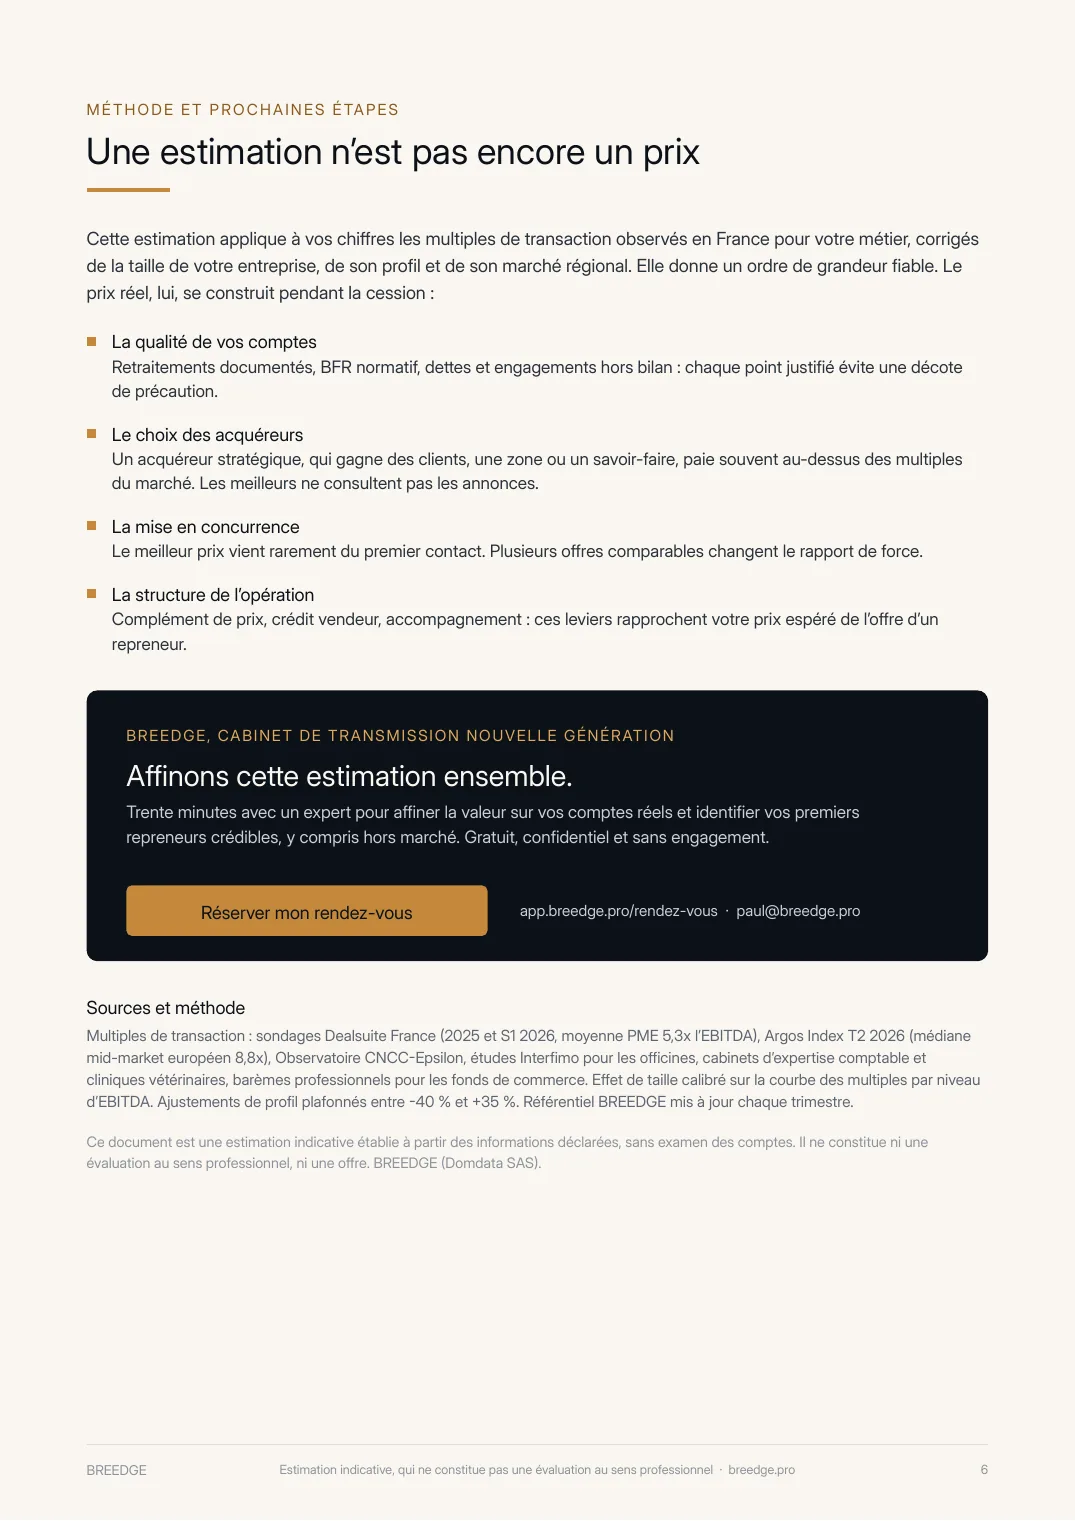
- 4Mettez plusieurs acquéreurs en concurrence. Le meilleur prix vient rarement du premier contact. Un acquéreur stratégique, qui gagne des clients ou une zone, paie souvent au-dessus des multiples du marché.
- 5Cherchez au-delà des annonces. Les meilleurs repreneurs ne consultent pas les plateformes de cession. Les identifier demande une recherche active, hors marché.
C’est le métier de BREEDGE : nous menons votre cession jusqu’à la signature et notre technologie détecte les repreneurs hors marché.
Questions fréquentes sur l’estimation d’entreprise
Comment calculer la valeur d’une entreprise ?
Pour une PME rentable, la méthode de référence consiste à multiplier l’EBITDA normatif (l’EBE corrigé d’une rémunération normale du dirigeant et des éléments exceptionnels) par un multiple propre au secteur et à la taille de l’entreprise. On obtient la valeur d’entreprise, à laquelle on ajoute la trésorerie et on retranche les dettes financières pour obtenir le prix des titres. Les commerces, les officines ou les cabinets libéraux suivent leurs propres usages, en pourcentage du chiffre d’affaires.
Quel multiple d’EBITDA pour une PME en France ?
En 2025-2026, une PME française non cotée se négocie autour de 5x son EBITDA normatif en moyenne, avec de fortes différences : de 3 à 4x pour le BTP ou le négoce, jusqu’à 7 à 8x pour le logiciel, les services informatiques ou la santé. La taille compte autant que le secteur : environ 4x pour 200 k€ d’EBITDA, près de 7x pour 10 M€.
Quelle différence entre valorisation sur l’EBE et sur l’EBITDA ?
Les deux mesurent la rentabilité d’exploitation avant amortissements. En pratique, on parle d’EBE pour les TPE et les fonds de commerce, souvent avant rémunération de l’exploitant, et d’EBITDA retraité pour les PME, après un salaire de dirigeant normal. Les multiples ne sont donc pas comparables : 3x l’EBE d’un exploitant peut correspondre à 5x l’EBITDA normatif. L’estimateur fait la conversion pour vous.
Peut-on valoriser une entreprise en fonction de son chiffre d’affaires ?
Oui pour certains métiers où c’est l’usage : commerces et fonds de commerce, pharmacies, cabinets d’expertise comptable, cliniques vétérinaires, portefeuilles de gestion immobilière ou de courtage. Pour une PME industrielle ou de services, le chiffre d’affaires seul est trompeur : deux entreprises au même CA peuvent valoir du simple au triple selon leur marge.
Comment calculer la valeur d’une entreprise à partir du bilan ?
La méthode patrimoniale part des capitaux propres, corrigés de la valeur réelle des actifs (immobilier, matériel, stocks) : c’est l’actif net corrigé. Elle sert surtout de plancher pour les entreprises riches en actifs ou peu rentables. Le bilan sert aussi à passer de la valeur d’entreprise au prix des titres, grâce à la trésorerie et aux dettes financières.
Un fichier Excel gratuit suffit-il pour calculer la valeur de son entreprise ?
Un tableur reproduit une formule, mais pas les données de marché qui la rendent juste : multiples à jour par métier, décote de taille, retraitement de la rémunération, usages propres à chaque profession. L’estimateur BREEDGE intègre ces paramètres et les met à jour chaque trimestre. Il reste une première approche : une évaluation fine s’appuie sur vos comptes complets.
Existe-t-il un guide officiel d’évaluation des entreprises ?
L’administration fiscale publie un guide de l’évaluation des entreprises et des titres de sociétés, qui décrit les méthodes admises (patrimoniale, rendement, comparaison). Il ne fixe aucun barème opposable : les « barèmes fiscaux » en pourcentage du chiffre d’affaires qui circulent sont des compilations d’usages professionnels, à manier comme ordres de grandeur.
Comment évaluer une entreprise ?
On part de sa rentabilité normative (l’EBE corrigé d’un salaire normal de dirigeant et des éléments exceptionnels), à laquelle on applique le multiple observé lors des cessions comparables du même métier et de la même taille. On recoupe avec la valeur patrimoniale (actif net corrigé) et, selon le métier, avec un pourcentage du chiffre d’affaires. On ajuste enfin selon le profil de l’entreprise : récurrence, dépendance au dirigeant, concentration clients, croissance.
Quelle est la formule de la valeur d’entreprise ?
Pour une société cotée : valeur d’entreprise = capitalisation boursière + dette financière nette. Pour une PME non cotée, on l’obtient par la rentabilité : valeur d’entreprise = EBITDA normatif × multiple sectoriel. Dans les deux cas, la valeur des titres se déduit ainsi : valeur des titres = valeur d’entreprise − dettes financières + trésorerie excédentaire.
Comment évaluer une micro-entreprise ou une très petite entreprise ?
En dessous de 200 k€ de rentabilité, les multiples de PME sont peu fiables : la valeur dépend surtout de la clientèle transmissible et de la transition avec le cédant. On utilise alors les usages du métier (pourcentage du chiffre d’affaires, multiple de l’EBE avant rémunération de l’exploitant) et la valeur des actifs repris. L’estimateur bascule automatiquement sur ces méthodes.
Quelle différence entre valeur d’entreprise, valeur vénale et valeur nominale ?
La valeur d’entreprise est la valeur de l’activité, avant dettes et trésorerie. La valeur vénale est le prix auquel l’entreprise ou ses titres pourraient se vendre dans des conditions normales de marché : c’est la notion retenue par l’administration fiscale. La valeur nominale est la valeur faciale d’une action ou d’une part sociale inscrite dans les statuts : elle ne dit rien de ce que vaut réellement l’entreprise.
L’estimation est-elle gratuite ? Que deviennent mes données ?
L’estimation est gratuite et sans engagement. Vos chiffres et vos coordonnées sont transmis à BREEDGE pour établir votre rapport et, si vous le souhaitez, préparer un échange avec un expert. Ils ne sont jamais publiés, revendus ni communiqués à des tiers, et vous pouvez demander leur suppression à tout moment.